改正
経営強化税制の延長と2027年3月末の期限|12月の決定前に今やる段取り
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
本記事は広告(アフィリエイトリンク)を含みます。紹介の有無や報酬は記事の内容・結論に影響しません。
本記事は広告(アフィリエイトリンク)を含みます。紹介の有無や報酬は記事の内容・結論に影響しません。
確認日:2026年11月1日
この記事の結論
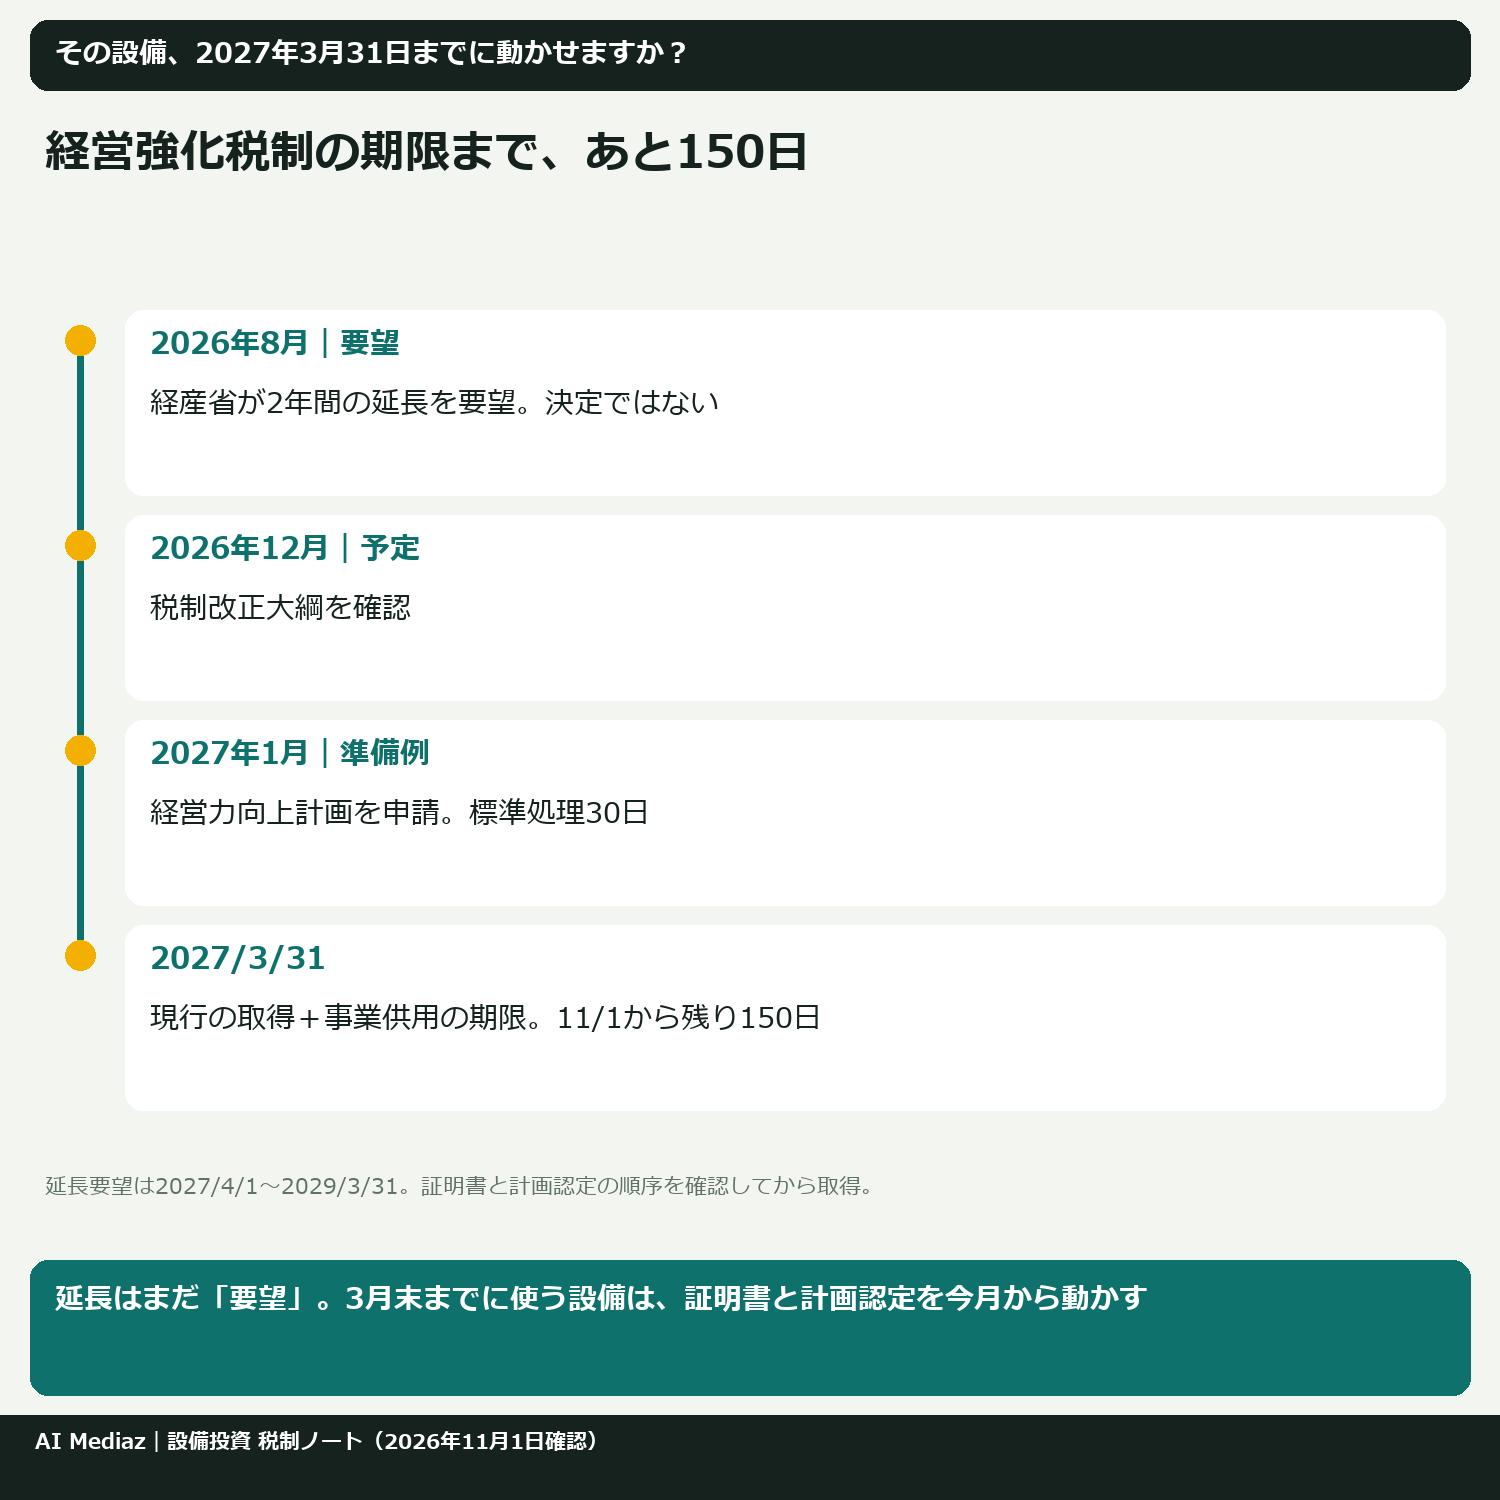
- 中小企業経営強化税制の期限は2027年(令和9年)3月31日。この日までに設備を取得し、かつ事業の用に供する必要があります(現行法)。
- 経産省は2年延長(2029年3月31日まで)と見直しを要望していますが、これはまだ「要望」。延長するか・どう変わるかの方向は、例年12月の税制改正大綱で示されます。
- 3月末までに使うなら、工業会証明書・経産局の確認書 → 経営力向上計画の認定(標準処理期間30日)→ 取得・供用の順で、11月中に動き出すのが安全です。
制度そのもの(A・B・D・E類型の要件や設備の金額要件)は中小企業経営強化税制|A・B・D・E類型と設備要件で整理しています。この記事では「期限」と「延長」に絞り、今から何をいつまでにやるかを説明します。
経営強化税制の延長は2027年3月末以降も決まっている?
2026年11月1日時点では、決まっていません。 決まっているのは現行の期限だけです。
| 項目 | 状態 | 中身 | 根拠 |
|---|---|---|---|
| 現行の期限(指定期間) | 決定済み(現行法) | 2017年4月1日〜2027年3月31日 | 国税庁 No.5434、中小企業庁の手引き |
| 措置の内容 | 決定済み(現行法) | 即時償却、または税額控除7%(資本金3,000万円以下の法人等は10%) | 国税庁 No.5434 |
| 2年延長(2027年4月1日〜2029年3月31日) | 要望 | 経産省の令和9年度税制改正要望 | 経産省の事前評価書 No.34 |
| 類型・対象設備の見直し、E類型(経営規模拡大設備)の要件の柔軟化 | 要望 | 具体的な変更内容は資料に書かれていない | 経産省の事前評価書 No.34(要望【概要】は「メリハリをつけた見直し」まで) |
| 延長・見直しの方向 | 未定 | 例年12月の与党税制改正大綱と政府の「税制改正の大綱」で示される | 令和8年度は2025年12月26日に大綱を閣議決定 |
| 法律としての確定 | 未定 | 大綱のあと、改正法が国会で成立して確定 | — |
ポイントは、大綱で「延長」と書かれても、それは方向が示された段階だということです。設備の発注や決算の段取りは、現行の期限(3月31日)を前提に組み、延長は「上乗せの安心材料」として扱うのが無難です。
経産省の令和9年度税制改正要望には何が書かれている?
経産省が2026年8月に公表した要望資料(概要)と、財務省のサイトに載っている事前評価書を読むと、経営強化税制について書かれているのは次の点です。
- 拡充と延長の要望。評価書では、期限を2年延ばし、令和9年4月1日〜令和11年3月31日を適用期間とする内容です(概要資料には延長期間の記載はなく「延長する」とだけ書かれています)。
- メリハリをつけた見直し。各類型の活用実績や対象設備の政策効果を踏まえて見直す、とされています。どの類型をどう変えるかは書かれていません。
- E類型(経営規模拡大設備)の要件の柔軟化などでインセンティブを強める。この記述は評価書にあり、概要資料は現行のE類型の要件(投資利益率7%以上、売上高成長率10%以上、売上高100億円超を目指すロードマップ等)を示すだけです。具体的な要件の変更内容はどちらにも示されていません。
- 実績として、令和6年度の適用件数は20,558件(評価書の記載)。
あわせて、中小企業投資促進税制(30%特別償却、または7%税額控除。税額控除は資本金3,000万円以下の中小企業者等に限る)も「見直しのうえ延長」が要望されています(評価書 No.35、適用期間は同じく2年)。
つまり、「E類型が使いやすくなる」「ある類型がなくなる」といった話は、現時点ではどれも確定していません。E類型を検討している会社は、今の要件(経営強化税制E類型|経営規模拡大設備と建物の特別償却)で間に合うかをまず確認し、12月の大綱で変更点を見る、という順番になります。
2027年3月31日までに経営強化税制を使うには何が必要?
現行法で適用を受けるための、期限に関わる条件は3つです。
- 指定期間内(2027年3月31日まで)に取得し、かつ事業の用に供すること。発注や契約だけでは足りず、納品・設置して稼働させる必要があります。
- 経営力向上計画の認定を受けること。原則は認定後に取得します。認定前に取得した場合でも、取得日から60日以内に計画の申請書が行政庁に届き、かつ取得・供用した事業年度内に認定を受ける必要があります。
- A類型は工業会等の証明書、B・D・E類型は経済産業局の確認書が必要。A・B類型は、証明書・確認書の申請を設備の取得前に行う必要があり、D・E類型は上の「60日」の例外を使えません。
日付の記録のつけ方や60日ルールの読み方は即時償却の申請時期|設備取得前の証明・確認・計画認定で詳しく扱っています。
工業会証明書と経営力向上計画はどの順番で、何日かかる?
中小企業庁の手引き(令和8年4月1日版)で確認できる日数は次のとおりです。
| 手続 | 誰に出すか | 手引きで確認できる日数 |
|---|---|---|
| A類型:工業会等の証明書 | 設備メーカー経由で工業会等へ | 明記なし(設備メーカー・工業会に必ず確認) |
| B類型:経産局の確認書 | 公認会計士・税理士の事前確認のあと経済産業局へ | 説明を受けてから概ね1か月以内に発行 |
| 経営力向上計画の認定 | 事業分野の主務大臣(窓口は各省庁) | 標準処理期間30日 |
| 認定前に取得した場合の申請 | 同上 | 取得日から60日以内に申請書が到達 |
3月決算の会社が2027年3月中に供用する場合の逆算スケジュール(B類型の例)
- 2026年11月:設備・見積を固め、投資計画(投資利益率)を作る。顧問税理士に事前確認を依頼。
- 11月下旬〜12月:経済産業局へ確認書を申請(概ね1か月)。この間に12月の大綱で延長の方向を確認。
- 2027年1月上旬:確認書を添えて経営力向上計画を申請(標準処理期間30日)。
- 2月上旬:認定。設備の発注・納品の最終確認。
- 3月31日まで:取得・据付・稼働(事業供用)。日付が分かる書類(納品書・検収書・稼働記録)を保存。
12月決算の会社なら、2027年3月中の供用は2027年12月期に入るため、認定前に取得する例外を使う場合、認定は「取得・供用した事業年度内」に受ければよいことになります。ただし取得日から60日以内に計画の申請書が届いている必要があり、D・E類型はこの例外を使えません。また取得・供用の期限は3月31日で同じです。設備の納期が3月をまたぎそうなら、延長されなかった場合は対象外になるリスクを見込んでおきます。
期限内と4月以降で、税額はどれだけ違う?
仮の数字で、国の法人税だけを比べます(地方税・地方法人税は含めない)。
前提(すべて仮定):3月決算、資本金3,000万円以下、2027年3月に機械装置1,000万円を取得・供用、設備の償却前の課税所得2,000万円、法人税率は800万円以下15%・超える部分23.2%、普通償却は耐用年数10年・定率法で1か月分。
| ケース | 今期の損金 | 今期の法人税 | 何もしない場合との差 |
|---|---|---|---|
| 税制を使わない(期限に間に合わず4月以降にずれ、延長もされない場合を含む) | 約16.7万円 | 約394.5万円 | — |
| 即時償却 | 1,000万円 | 約166.4万円 | 約228.1万円少ない |
| 税額控除10% | 約16.7万円 | 約315.6万円 | 約78.9万円少ない(控除額100万円のうち上限20%で約21.1万円は翌期へ繰越) |
即時償却は損金を前倒しする仕組みなので、翌期以降の償却費はその分なくなります。税額控除は税額そのものが減る代わりに、上限(調整前法人税額の20%)があります。どちらが合うかは翌期以降の利益の見通し次第なので、税理士と決めてください。
省力化投資補助金の第8回の採択はいつ?経営強化税制と併用できる?
中小企業省力化投資補助金(一般型)の公式スケジュールでは、日程は次のとおりです。
| 回 | 申請締切 | 採択発表 |
|---|---|---|
| 第7回 | 2026年7月31日 | 2026年11月中旬(予定) |
| 第8回 | 2026年10月16日 | 2027年2月上旬(予定) |
| 第9回 | 2026年12月下旬(予定) | 後日公表 |
注意したいのは第8回の採択と経営強化税制の期限の近さです。公募要領では、交付決定より前の発注(事前着手)は認められず、採択発表日から2か月後が交付申請の原則の期限、事業期間は交付決定日から17か月以内です。2月上旬の採択から交付決定・発注・納品・供用までを3月31日までに終えるのは日程がかなり詰まります。4月以降の供用になる場合、経営強化税制が使えるかは延長が決まるかどうかにかかります。
併用のルール(短く):
- 国税庁の案内では、経営強化税制を使う資産に租税特別措置法上の圧縮記帳や他の特別償却・税額控除を重ねることはできません。
- 補助金の受け取りで使う法人税法上の圧縮記帳はこれとは別です。ただし圧縮記帳をすると、税額控除などの計算の基になる取得価額は圧縮後の金額になります(国税庁の措置法通達42の6〜47(共)−3の2)。たとえば1,000万円の設備で400万円を圧縮すれば、10%の税額控除の基になるのは600万円です。具体的な計算は補助金と即時償却の関係で例示しています。
- 補助金の対象経費は消費税等を除いて計算されるなど、補助金側のルールもあります。個別の可否は税理士と補助金事務局に確認してください。
12月の大綱が出たら何を確認する?
大綱が公表されたら、次の点を確認表として見てください。
- [ ] 経営強化税制が「延長」とされたか。延長期間は要望どおり2年か
- [ ] A・B・D・E類型のうち、廃止・縮小・要件変更された類型はないか
- [ ] 即時償却・税額控除(10%/7%)の率や対象設備が変わったか
- [ ] 変更の適用開始日(2027年4月1日以後に取得したものから、など)
- [ ] 投資促進税制も延長されたか(経営強化税制の要件を満たさない設備の受け皿)
- [ ] 自社の設備の納期が3月をまたぐ場合、新しいルールで対象になるか
- [ ] 改正法の成立後、中小企業庁の手引きと様式が改訂されたか
12月の大綱を待つ間、誰に何を相談する?
- 設備メーカー:A類型の証明書が出せる設備か、発行までの目安日数。
- 経済産業局:B・D・E類型の確認書の手続と審査の目安。
- 顧問税理士:即時償却と税額控除の選択、補助金の圧縮記帳との関係、決算期と供用日の関係。
- 補助金事務局:交付決定の時期と発注のタイミング。
設備投資の税務を相談する税理士を探す場合(PR・広告)
PR(広告)
設備投資の税務を相談する税理士を探す場合(PR・広告)
税理士の紹介サービスです。設備の取得日・事業供用日、見積書、利益見込みなどを整理し、相談範囲と税理士への報酬を確認してください。紹介サービスと税務相談・顧問契約は別です。税制適用や節税額、補助金の採択・申請代行を保証する案内ではありません。
この広告リンクを経由した申し込み等により、当サイトに報酬が支払われることがあります。
よくある質問
経営強化税制は2027年4月以降も使えますか?
現行法では2027年3月31日までに取得・事業供用したものが対象です。経産省は2年延長を要望していますが、2026年11月1日時点では決まっていません。12月の大綱と、その後の改正法の成立を確認してください。
2027年3月に発注して4月に納品された設備は対象ですか?
現行法では、期限までに取得し事業の用に供することが必要なので、4月に納品・供用した設備は対象外です。延長されれば対象になり得ますが、変更後の要件次第です。
経営力向上計画の認定には何日かかりますか?
中小企業庁の手引きでは標準処理期間は30日です。その前に工業会の証明書や経済産業局の確認書が必要な類型があるため、全体ではさらに日数がかかります。
E類型の要件は令和9年度に緩くなりますか?
経産省は「要件の柔軟化等」を要望していますが、具体的な内容は資料に書かれておらず、決まってもいません。今の要件で判断し、大綱で変更点を確認してください。
省力化投資補助金の第8回の採択はいつですか?
公式スケジュールでは2027年2月上旬(予定)です。交付決定前の発注は認められないため、経営強化税制の現行期限(3月31日)と日程が重なる点に注意が必要です。
補助金をもらった設備でも即時償却できますか?
租税特別措置法上の圧縮記帳との重ね使いはできませんが、補助金の法人税法上の圧縮記帳とは別の扱いです。ただし計算の基になる金額や補助金側の条件があるため、税理士に確認してください。
関連する確認
- 中小企業経営強化税制|A・B・D・E類型と設備要件
- 即時償却の申請時期|設備取得前の証明・確認・計画認定
- 補助金と即時償却の関係|圧縮記帳・取得価額・併用を確認
- 経営強化税制E類型|経営規模拡大設備と建物の特別償却
このページの注意:税制改正の要望は決定ではありません。延長の有無・内容は、12月の大綱と改正法の成立、中小企業庁・国税庁の最新の案内で確認してください。試算は仮の数字で、地方税などを含みません。適用の可否や選択は、顧問税理士などの専門家に確認してください。
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁 タックスアンサー No.5434 中小企業経営強化税制(令和8年4月1日現在法令等)
- 中小企業庁 経営力向上計画 税制措置・金融支援活用の手引き(令和8年4月1日版)
- 中小企業庁 経営強化法による支援(経営力向上計画)
- 経済産業省 令和9年度税制改正に関する経済産業省要望【概要】(令和8年8月)
- 経済産業省 令和9年度概算要求・税制改正要望について
- 財務省 令和9年度税制改正要望(経済産業省)一覧
- 経済産業省 租税特別措置等に係る政策の事前評価書 No.34 中小企業経営強化税制の拡充等(財務省掲載)
- 経済産業省 同 No.35 中小企業投資促進税制の延長等(財務省掲載)
- 財務省 令和8年度税制改正の大綱(令和7年12月26日閣議決定)
- 中小企業省力化投資補助金(一般型) スケジュール
- 中小企業省力化投資補助金(一般型) トップ(補助上限・補助率・お知らせ)
- 中小企業省力化投資補助金(一般型) 公募要領 第8回(2026年9月18日更新)
- 国税庁 タックスアンサー No.5759 法人税の税率
月額だけでなく、総額と条件も見てみよう。